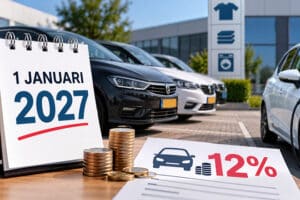
Vanaf 1 januari 2027 krijgen werkgevers te maken met een extra belasting op zakelijke personenauto’s met een benzine-, diesel- of hybride aandrijving. De nieuwe regeling is vooral relevant voor textielverzorgingsbedrijven die personenauto’s beschikbaar stellen aan medewerkers voor zakelijk en privégebruik.
Wat verandert er?
Werkgevers die een zakelijke personenauto met uitstoot aan werknemers beschikbaar stellen, betalen vanaf 2027 een extra belasting wanneer de auto ook privé of voor woon-werkverkeer wordt gebruikt. De maatregel geldt voor zowel leaseauto’s als personenauto’s uit het eigen wagenpark.
De jaarlijkse belasting bedraagt 12% van de catalogusprijs van de auto. Voor auto’s ouder dan 25 jaar geldt 12% van de marktwaarde. De belasting wordt via de loonheffing afgedragen als pseudo-eindheffing en mag niet worden doorberekend aan werknemers.
Anders dan bij de reguliere bijtelling geldt hierbij geen vrijstelling voor maximaal 500 kilometer privégebruik per jaar. Ook woon-werkverkeer telt als privégebruik.
Overgangsregeling tot 2031
Voor zakelijke personenauto’s die vóór 1 januari 2027 al aan werknemers beschikbaar zijn gesteld, geldt een overgangsregeling. Voor deze auto’s wordt de extra belasting pas vanaf 1 januari 2031 van toepassing.
Wat betekent dit voor textielverzorgingsbedrijven?
Voor wasserijen, textielservicebedrijven en stomerijen kan de maatregel gevolgen hebben voor de kosten van zakelijke personenauto’s, bijvoorbeeld voor directieleden, accountmanagers en servicemedewerkers.
De belasting richt zich op personenauto’s en niet op reguliere bestel- en vrachtwagens die worden ingezet voor het ophalen en bezorgen van textiel.
Bedrijven die hun wagenpark willen vernieuwen of nieuwe leasecontracten afsluiten, doen er goed aan rekening te houden met de ingangsdatum en overgangsregeling. Volledig elektrische personenauto’s vallen buiten deze extra belasting.